Vernon : la dommages-ouvrage avant un ravalement, ce qu'elle couvre vraiment
À Vernon, un ravalement reste un embellissement ou devient un ouvrage assuré : la ligne bouge dès qu'on touche à la solidité ou à l'étanchéité.
Rédactrice en chef, marché
5 min de lecture
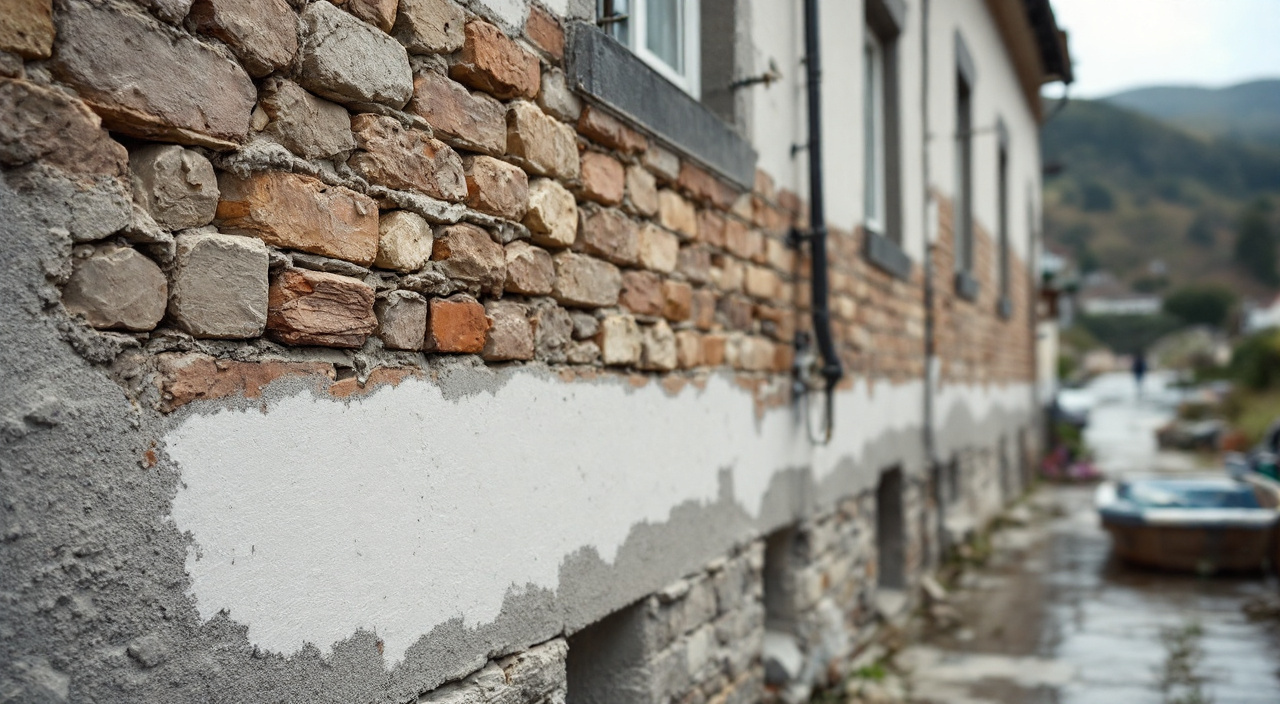
À Vernon, la question de la dommages-ouvrage revient toujours au même moment : le devis de ravalement est posé sur la table, l'entreprise a joint son attestation de responsabilité décennale, et quelqu'un — le courtier, le notaire d'un voisin, un beau-frère qui a fait construire — lâche que « normalement, il faut une DO ». Personne n'est sûr. Le mot circule, la réponse ne suit pas, et la décision se prend souvent par défaut : on ne souscrit rien, on signe, on commence.
C'est une décision, pourtant. Et elle ne se rattrape pas : cette assurance-là ne se prend qu'avant l'ouverture du chantier. Ce qui suit n'est pas un cours d'assurance, c'est une grille pour savoir, devant votre devis, si votre ravalement tombe du côté où l'assurance s'impose, ou du côté où elle reste facultative — et ce que vous perdez en vous en passant, dix ans durant, y compris le jour où vous vendrez.
Ce que la dommages-ouvrage est, et ce qu'elle n'est pas
La confusion la plus fréquente consiste à croire que la dommages-ouvrage est un doublon de la décennale de l'entreprise, une seconde couche payée par le propriétaire pour le même risque. Ce n'est pas exact, et le malentendu coûte cher au moment où un désordre apparaît.
La décennale est une assurance de responsabilité : elle répond quand la responsabilité de celui qui a réalisé les travaux est établie. La dommages-ouvrage est une assurance de chose : elle répond quand le dommage existe et qu'il relève de la catégorie couverte, sans qu'on ait à démontrer qui a fauté. La différence n'est pas juridique et abstraite, elle est chronologique et financière. Elle décide de qui avance l'argent, et au bout de combien de mois.
Une assurance qui préfinance, pas une assurance qui indemnise mieux
Le mot juste est *préfinancement*. La dommages-ouvrage ne vous paie pas plus, elle vous paie plus tôt. Elle règle le coût des travaux de réparation des dommages de nature décennale, puis se retourne elle-même contre l'entreprise et son assureur pour récupérer ce qu'elle a versé. Cette action récursoire, c'est son affaire, pas la vôtre. Vous n'êtes plus dans la boucle.
Sans elle, l'enchaînement est celui de tout recours pour malfaçon : constat, mise en demeure, déclaration à l'assureur de l'entreprise, discussion sur le point de savoir si le désordre est décennal ou esthétique, expertise contradictoire, éventuellement référé. Pendant ce temps, le mur reste comme il est. Si l'eau passe, elle passe encore l'hiver suivant. Si le désordre s'aggrave, il s'aggrave à vos frais, et vous devrez plus tard prouver que l'aggravation n'est pas de votre fait.
Avec une dommages-ouvrage, l'assureur prend position dans un délai encadré, mandate un expert, et propose une indemnité destinée à réparer. La recherche de responsabilité continue en arrière-plan, sans vous. C'est tout ce qu'elle fait — mais c'est exactement ce qui manque le plus quand un désordre grave apparaît trois ou sept ans après la fin du chantier.
Elle ne couvre pas, en revanche, les défauts d'aspect : une teinte qui a mal viré, un gratté irrégulier, une reprise visible, une salissure prématurée. Elle ne couvre pas non plus l'usure normale ni le défaut d'entretien. Elle ne couvre pas les désordres apparus avant la réception, ni ceux réservés au procès-verbal de réception — ceux-là relèvent de la levée des réserves et de la garantie de parfait achèvement.
Son périmètre, c'est celui de la décennale : ce qui compromet la solidité de l'ouvrage, ou ce qui le rend impropre à sa destination. En façade, cela veut dire concrètement l'eau qui entre, l'enduit qui se décolle par plaques, la fissuration structurelle qui traverse, l'isolation extérieure qui se désolidarise. La ligne de partage entre le désordre couvert et le désordre d'aspect est la même que celle détaillée dans l'article sur la garantie décennale appliquée à un ravalement, et elle vaut mot pour mot ici.
Obligatoire ou non : la ligne passe par la nature des travaux
C'est le point que tout le monde manque. L'obligation d'assurance ne dépend pas de l'ampleur du devis, ni du nombre de mètres carrés d'échafaudage, ni du fait que vous soyez un particulier. Elle dépend de la nature de l'ouvrage réalisé. Si les travaux entrent dans le champ de la garantie décennale, l'assurance dommages-ouvrage doit être souscrite par celui qui fait réaliser les travaux — donc par vous, propriétaire, maître d'ouvrage.
L'embellissement pur : la façade qu'on rafraîchit
Un nettoyage, une remise en peinture sur un support sain, un badigeon, une réfection de finition sans intervention sur le corps du mur : on est dans l'entretien et l'embellissement. Ces travaux ne créent pas d'ouvrage au sens de la décennale, et l'obligation de dommages-ouvrage ne se déclenche pas.
Attention toutefois : ce n'est pas parce qu'on part sur un rafraîchissement qu'on y reste. À Vernon comme ailleurs, l'échafaudage monté révèle. On découvre un enduit sonnant creux sur une allège, un joint ouvert derrière une descente d'eau, un linteau qui travaille. L'entreprise établit un avenant, et le chantier change de nature en cours de route. Le devis initial disait « nettoyage et peinture » ; ce qui sera réellement exécuté comprendra une reprise de maçonnerie. Si l'assurance devait être souscrite, elle devait l'être avant l'ouverture du chantier, et l'avenant n'y change rien : la porte est déjà fermée.
D'où une règle simple : lorsque l'état du support n'est pas certain avant montage, on tranche la question de l'assurance en amont, sur l'hypothèse haute, pas après la découverte.
La reprise de maçonnerie et l'isolation par l'extérieur
À l'autre bout, il y a des travaux qui ne laissent aucun doute. Une isolation thermique par l'extérieur crée un ouvrage : elle modifie le comportement hygrothermique du mur, elle emporte le traitement de tous les points singuliers — appuis de fenêtre, tableaux, arrêts en pied, jonction avec la couverture, passage des descentes. Un défaut sur ces points-là ne se voit pas tout de suite et fait entrer l'eau derrière le complexe. C'est de la décennale caractérisée, donc de la dommages-ouvrage.
Une reprise structurelle de maçonnerie — repiquage profond, réfection de chaînage, agrafage de fissures, reprise d'un linteau ou d'un appui —, une réfection complète d'enduit sur support mis à nu, un système d'imperméabilisation de façade destiné à assurer l'étanchéité à l'eau de pluie : tout cela touche à la solidité ou à l'étanchéité et relève de la même logique.
Entre les deux, il existe une zone grise réelle, et elle se traite au devis, pas à l'intuition. La question à poser à l'entreprise se formule ainsi : *les travaux que vous décrivez sont-ils couverts par votre attestation de responsabilité décennale, ou relèvent-ils de votre responsabilité civile professionnelle ?* La réponse écrite vaut classement. Une entreprise qui déclare ses travaux à sa décennale reconnaît de fait qu'on est dans le champ où la dommages-ouvrage se pose.
Règle pratique : si l'entreprise engage sa décennale sur le lot, l'obligation de dommages-ouvrage se pose côté propriétaire. Si elle ne l'engage pas, l'assurance n'a plus grand-chose à couvrir.
Ce que le bâti de Vernon met souvent du mauvais côté de la ligne
La théorie est nationale, la probabilité est locale. Selon le mur devant lequel vous êtes, le ravalement reste un embellissement ou bascule presque mécaniquement dans l'ouvrage. Trois familles dominent le parc, et elles ne se comportent pas de la même façon.
Les immeubles de la Reconstruction
Le bâti reconstruit d'après-guerre a des façades en maçonnerie enduite, souvent sur ossature ou refends béton, avec des éléments rapportés : bandeaux, appuis coulés, garde-corps scellés, balcons. Ces façades arrivent à un âge où le ravalement n'est plus une affaire de peinture. La carbonatation du béton fait éclater l'enrobage aux nez de balcon et aux appuis, les aciers apparaissent, il faut passivation et reprise. On est alors dans la réparation d'ouvrage, pas dans la finition.
Sur ce parc, il faut aussi savoir qui est maître d'ouvrage. Si la façade appartient à une copropriété, ce n'est pas vous mais le syndicat qui souscrit, sur décision d'assemblée — le vote et le financement se décident alors en assemblée. Le point à surveiller, en tant que copropriétaire, est que la souscription figure bien au marché et que l'attestation soit produite avant le démarrage, pas promise pour plus tard.
Les maisons de faubourg et le pied de coteau
Les maisons anciennes des rues de faubourg, en calcaire, en brique, souvent en mélange, posent un autre problème. Le coteau de craie qui domine la ville ne se contente pas de tenir debout : il draine. L'eau descend, elle chemine, elle arrive en pied de mur, et elle repart par la maçonnerie. Un mur ancien absorbe et restitue ; c'est son fonctionnement normal tant qu'on ne l'empêche pas de le faire.
Sur ces murs, la tentation est l'enduit performant, l'imperméabilisant, le revêtement épais qui « règle » l'humidité. Il ne la règle pas, il la déplace. Et lorsqu'un enduit bloquant se décolle deux hivers plus tard parce que la vapeur s'est accumulée derrière, la question posée à l'assurance n'est pas esthétique : le mur ne remplit plus sa fonction. Le désordre de coteau, sa récurrence et la façon dont il se rattache à la décennale font l'objet d'un article à part, sur un cas de désordre qui revient au même endroit ; il éclaire précisément ce type de situation, et il vaut la peine d'être lu avant de choisir un système de façade en bas de pente.
Sur ce bâti-là, la dommages-ouvrage se justifie moins par le risque de malfaçon que par le risque de désaccord technique : quand le désordre est multifactoriel — le sol, l'eau, le support ancien, le produit posé —, établir une responsabilité prend des années. C'est exactement la situation où le préfinancement change tout.
Les pavillons de plateau
Le pavillonnaire des hauteurs, construit dans les décennies 1960 à 1990, arrive en fin de premier cycle d'enduit. Ces maisons sont maçonnées en blocs, enduites au mortier, parfois déjà recouvertes d'un revêtement plastique épais. Beaucoup de ravalements y sont couplés à une isolation par l'extérieur, pour des raisons de confort et d'économie d'énergie.
Dès qu'il y a isolation par l'extérieur, on ne discute plus : ouvrage, décennale, dommages-ouvrage. Et le point de vigilance est ici la coordination : l'isolant modifie l'épaisseur de la façade, donc les débords de toiture, les appuis, les seuils. Un mauvais raccord en tête ou en pied fait entrer l'eau dans un complexe qui ne sèche pas. On ne le voit pas la première année ; on le voit à la quatrième, en tache intérieure.
Comment elle s'articule avec la décennale de l'entreprise
Les deux polices couvrent le même risque à deux places différentes de la chaîne. Il faut les deux, et l'une ne dispense jamais de l'autre.
L'entreprise doit être assurée en décennale pour les activités qu'elle exerce réellement. Une attestation générique ne suffit pas : ce qui compte, c'est que le libellé d'activité corresponde aux travaux du devis. Une entreprise assurée en « peinture et revêtements » qui pose une isolation par l'extérieur n'est pas couverte pour ce lot, quelle que soit la belle apparence de l'attestation. Le contrôle du libellé d'activité, de la période de validité et du montant de garantie est un préalable, pas une formalité.
La chronologie ensuite. Le point de départ des deux garanties est le même : la réception des travaux. C'est elle qui déclenche tout, et c'est pourquoi elle mérite d'être faite dans les formes plutôt qu'expédiée — voir ce que la réception commande.
- Pendant la première année après réception, c'est la garantie de parfait achèvement qui joue : l'entreprise reprend ce qui est signalé. La dommages-ouvrage n'intervient normalement pas.
- Ensuite, et jusqu'au terme des dix ans, la dommages-ouvrage joue en première ligne pour les désordres de nature décennale.
- Elle peut jouer plus tôt dans des cas précis : entreprise défaillante, marché résilié après mise en demeure restée sans effet, entreprise disparue avant d'avoir réparé.
Cette dernière hypothèse est loin d'être théorique. Quand une entreprise a cessé son activité, la décennale de son assureur reste mobilisable, encore faut-il identifier l'assureur, le contrat, la période de garantie. Le propriétaire qui a une dommages-ouvrage s'adresse à son propre assureur et cesse de chercher.
Souscrire : le moment, les pièces, ce qui bloque
Le calendrier commande. La souscription doit intervenir avant l'ouverture du chantier, une fois le marché défini. En pratique, on lance la démarche quand le devis est arrêté et l'entreprise choisie, avant de signer l'ordre de service ou de verser un acompte.
L'assureur demande de quoi apprécier le risque : la description des travaux et le devis détaillé, l'identité et les attestations d'assurance des entreprises, la date prévisionnelle d'ouverture du chantier, la nature et l'âge du bâtiment existant, et selon les cas des éléments techniques sur le support ou les études préalables. Sur bâti ancien, il n'est pas rare qu'un diagnostic de support ou une reconnaissance de l'humidité soit exigé : c'est une contrainte, mais c'est aussi la meilleure chose qui puisse arriver à un mur de faubourg.
Ce qui bloque, généralement, c'est l'absence de définition du chantier : un devis en trois lignes ne se souscrit pas. C'est aussi l'absence de maîtrise d'œuvre sur des travaux techniques, ou une entreprise dont les attestations ne couvrent pas le lot. Chacun de ces blocages est un signal utile : si un assureur refuse de garantir votre chantier tel qu'il est décrit, la question de savoir si le chantier est bien décrit se pose avant celle de l'assurance.
Une chose à savoir enfin : la dommages-ouvrage est attachée à l'ouvrage, pas à la personne. Elle suit le bien. Si vous vendez, l'acquéreur en bénéficie pour la durée restante. C'est ce qui en fait, à Vernon comme partout, un actif transmissible et non une dépense perdue.
Ce que son absence change à la revente dans les dix ans
C'est le volet le plus souvent découvert trop tard, chez le notaire, quinze jours avant la signature.
Le vendeur d'un bien sur lequel des travaux relevant de la décennale ont été réalisés dans les dix ans doit indiquer si une assurance dommages-ouvrage a été souscrite, et produire les attestations correspondantes. En l'absence de souscription alors qu'elle était due, l'acte le mentionne. Cette mention n'empêche pas la vente ; elle en modifie l'équilibre.
Trois conséquences concrètes, dans l'ordre où elles apparaissent :
- La négociation. Un acquéreur averti — ou son notaire — traduit l'absence de DO en risque chiffrable, et le porte au prix ou dans les conditions.
- L'exposition personnelle du vendeur. Celui qui vend, après achèvement, un ouvrage qu'il a fait construire est traité comme un constructeur à l'égard de l'acquéreur pour les désordres de nature décennale. Autrement dit, vendre ne vous débarrasse pas du problème : si l'enduit se décolle trois ans après la vente et que le désordre est décennal, l'acquéreur a une action contre vous. Sans dommages-ouvrage, c'est votre patrimoine qui préfinance.
- Le dossier de vente. Un acquéreur qui découvre un ravalement récent sans facture, sans procès-verbal de réception, sans attestation d'assurance, se demande ce que cachait l'enduit. Ce que la façade oblige à déclarer et ce qui relève du vice caché sont exposés dans l'article sur la vente d'une maison à façade dégradée.
À l'inverse, un dossier complet — devis, procès-verbal de réception, attestations décennales des entreprises, police dommages-ouvrage — transforme un ravalement récent en argument de vente au lieu d'un point d'interrogation. Il a vocation à rejoindre les documents conservés pour le logement, au même titre que les autres pièces techniques.
Déclarer un sinistre : l'enchaînement, étape par étape
Supposons le désordre apparu : une infiltration en façade nord d'un pavillon isolé quatre ans plus tôt, ou un enduit qui sonne creux sur plusieurs mètres carrés. La marche à suivre est balisée, et les délais sont contraignants pour l'assureur — ce qui est tout l'intérêt du dispositif.
1. Constater et dater. Photographier, situer, noter la date d'apparition et les circonstances (après quel épisode de pluie, sur quelle orientation). La date d'apparition compte : la garantie est ouverte tant qu'on est dans les dix ans de la réception.
2. Déclarer par écrit. La déclaration se fait dans le délai prévu au contrat, généralement de quelques jours ouvrés à compter de la connaissance du désordre. Elle doit permettre d'identifier le contrat, le bien, les travaux, l'entreprise, la date de réception, et décrire le désordre et sa localisation.
3. La position de l'assureur. L'assureur dispose d'un délai de soixante jours à compter de la réception de la déclaration pour notifier sa position sur le principe de la garantie. Dans ce délai, il fait généralement intervenir un expert, dont le rapport préliminaire doit vous être communiqué avant qu'il ne se prononce, et sur lequel vous pouvez formuler des observations.
4. La proposition d'indemnité. Si la garantie est acquise, l'assureur présente une offre dans un délai de quatre-vingt-dix jours à compter de la déclaration. L'indemnité doit permettre l'exécution des travaux de réparation — pas de solder le sinistre à moitié.
5. En cas de silence ou de refus injustifié. Si l'assureur ne respecte pas ces délais, l'assuré peut, après l'en avoir informé, engager les dépenses nécessaires à la réparation, et l'indemnité due est majorée de plein droit. Si la garantie est refusée sur un motif que vous contestez, une contre-expertise puis une expertise judiciaire restent ouvertes, dans les délais de prescription applicables.
Un conseil de méthode, enfin : ne réparez pas avant. Une reprise faite dans l'urgence par une autre entreprise, sans constat préalable, détruit la preuve du désordre et complique tout. On sécurise, on met hors d'eau si nécessaire, on documente — et on laisse l'expertise voir ce qu'elle doit voir.
Questions fréquentes
Je fais simplement repeindre ma façade : dois-je souscrire une dommages-ouvrage ?
Sur un support sain, une remise en peinture relève de l'entretien et n'ouvre pas l'obligation. Le point de vigilance est le basculement en cours de chantier : si l'ouverture de l'échafaudage révèle des reprises de maçonnerie et qu'un avenant est signé, il sera trop tard pour souscrire. Quand l'état du support est incertain, on fait examiner le mur avant, quitte à décaler la commande de quelques semaines.
Je suis un particulier : je n'ai pas d'obligation, n'est-ce pas ?
L'obligation existe pour tout maître d'ouvrage faisant réaliser des travaux relevant de la décennale, particulier compris. Ce qui est spécifique au particulier qui fait construire ou rénover pour lui-même, sa famille ou ses ascendants et descendants, c'est qu'il échappe à la sanction pénale prévue en cas de défaut d'assurance. L'obligation civile, elle, demeure — et ses conséquences se manifestent au premier sinistre et à la revente.
L'entreprise a une décennale : cela ne suffit-il pas ?
Non, parce que les deux assurances ne servent pas au même moment. La décennale de l'entreprise sert à indemniser une fois la responsabilité établie ; la dommages-ouvrage sert à réparer tout de suite. Entre les deux, il y a le temps de l'expertise, de la discussion sur la qualification du désordre et, parfois, de la procédure. Ce temps-là se compte en années, et le mur ne l'attend pas.
J'ai acheté une maison ravalée il y a trois ans : puis-je encore actionner quelque chose ?
Oui, à deux conditions. Si une dommages-ouvrage a été souscrite, elle vous est transmise avec le bien : vous déclarez à cet assureur comme l'aurait fait le vendeur. Si aucune n'existe, restent la décennale de l'entreprise, dès lors que le désordre est de nature décennale et que la réception date de moins de dix ans, et éventuellement une action contre le vendeur. D'où l'intérêt de réclamer, au moment de l'achat, les factures, le procès-verbal de réception et les attestations.
Où vérifier ce que ma commune impose avant d'engager le chantier ?
L'assurance ne dispense d'aucune autorisation, et les deux sujets se traitent en parallèle. Selon le secteur, l'aspect extérieur peut être encadré et un avis peut être requis ; cela ne se devine pas, cela se vérifie au service urbanisme de la mairie avant de commander quoi que ce soit. Demandez le zonage applicable à votre parcelle, les prescriptions d'aspect qui s'y attachent, et si votre adresse relève d'un périmètre soumis à avis. Vous saurez alors ce qui conditionne le dossier — et vous éviterez de faire dépendre l'assurance d'un projet qui devra être modifié.
Un dernier mot sur la façon de poser la question. Ce n'est pas « faut-il une dommages-ouvrage ? », qui n'a pas de réponse générale, mais « ce que je fais faire engage-t-il la décennale de l'entreprise ? ». Cette question-là, un devis correctement rédigé y répond. Si le vôtre ne permet pas d'y répondre, le problème n'est pas l'assurance : c'est le devis. Le sujet, dans sa version générale et hors contexte local, est traité dans l'article du site sur qui doit souscrire la dommages-ouvrage pour un ravalement.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.