Le Neubourg : fissures après un été sec, ce que change la reconnaissance cat-nat
Au Neubourg, des fissures après un été sec : distinguer le retrait d'argile d'un défaut de travaux, vérifier l'arrêté, déclarer à temps, ne rien reboucher.
Dossiers et enquêtes
8 min de lecture
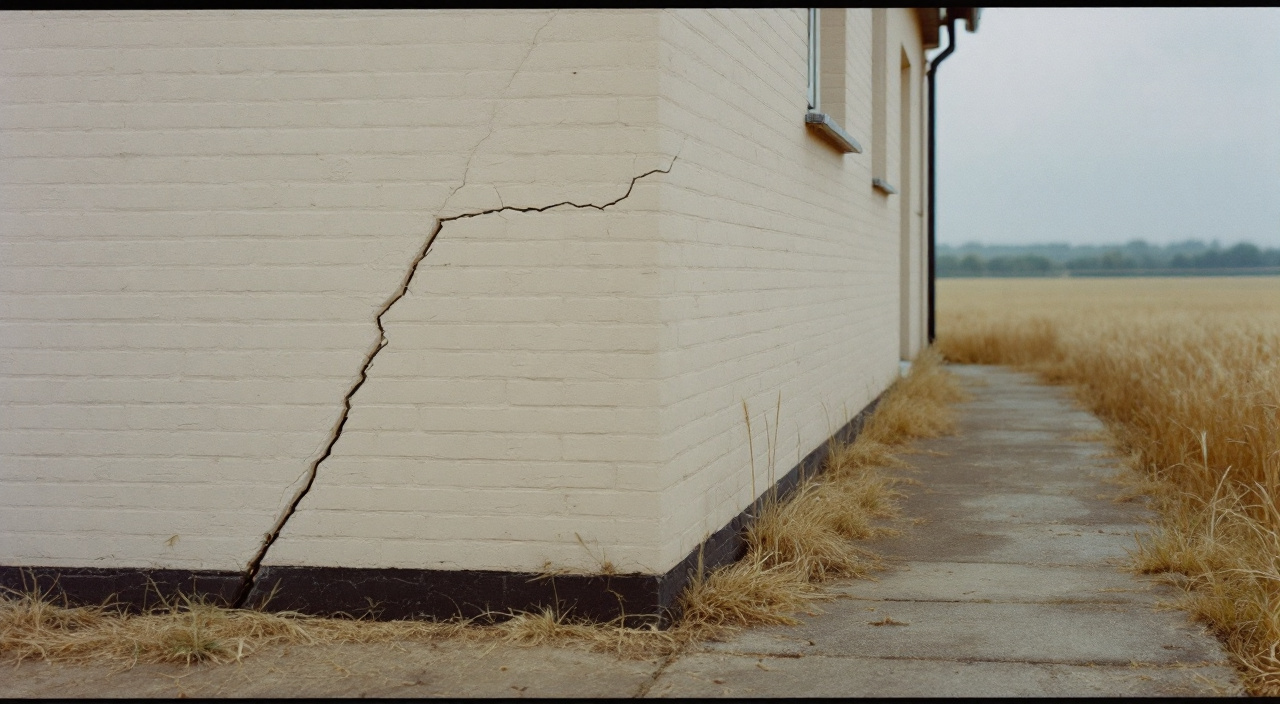
Au Neubourg, un été sec ne se lit pas seulement dans les champs. Il se lit quelques semaines plus tard sur les murs : une fissure en escalier au-dessus d'une baie, une lézarde à l'angle d'une extension, une porte qui frotte alors qu'elle n'a jamais frotté. Le premier réflexe est presque toujours le mauvais — appeler une entreprise pour reboucher. Le second, à peine meilleur, consiste à téléphoner à la mairie pour savoir « si la commune est passée en catastrophe naturelle ». Cet article ne vous dira pas si votre commune est couverte : personne ne peut vous le dire sans regarder le texte publié au moment où vous lisez. Il vous dira où ce point se vérifie, avec quels mots, et surtout ce qui doit être fait — et ne pas être fait — dans les jours qui suivent l'apparition du désordre.
L'enjeu n'est pas théorique. Selon la qualification retenue, le même mur fissuré relève de trois circuits d'indemnisation différents, avec trois interlocuteurs, trois délais et trois niveaux de prise en charge. Se tromper de porte, c'est perdre des mois, et parfois perdre le droit d'agir. La lecture technique de la fissure elle-même — sa forme, son ouverture, ce qu'elle raconte du mur — appartient à d'autres publications du réseau. Ici, on parle du dossier.
Un sol qui travaille sous une plaine céréalière
Le plateau sur lequel s'étend Le Neubourg n'est pas un sol neutre pour une fondation. Sous une couche de limons, on rencontre fréquemment dans ce type de plateau normand des formations argileuses issues de la décalcification de la craie — l'argile à silex — dont l'épaisseur et la position varient d'une parcelle à l'autre, parfois d'un bout à l'autre d'un même terrain. Or l'argile a une propriété que le sable n'a pas : elle change de volume avec sa teneur en eau. Elle se rétracte en période sèche, elle regonfle quand l'eau revient. Ce cycle porte un nom administratif, le retrait-gonflement des argiles, et c'est lui qui fait l'objet d'un régime d'indemnisation à part.
Le problème n'est pas le mouvement en lui-même : c'est qu'il n'est jamais uniforme sous une maison. Une façade exposée plein sud sèche plus vite que le mur nord adossé à une haie. Un arbre planté près du pignon pompe l'eau du sol dans son rayon d'action et pas ailleurs. Une terrasse, une allée bétonnée ou un trottoir périphérique protègent une bande de sol de l'évaporation pendant que le reste se rétracte. Le résultat est un tassement différentiel : une partie de la construction descend de quelques millimètres, l'autre non, et la maçonnerie, qui n'est pas élastique, se fend là où elle est la plus faible — angles, appuis de fenêtre, jonction entre deux volumes.
Le bâti du secteur y répond de façons très différentes. Les pavillons de la couronne périurbaine, construits pour l'essentiel entre les années 1970 et 1990, reposent souvent sur des semelles filantes peu profondes et un dallage sur terre-plein : structure rigide, fondation superficielle, c'est la configuration qui encaisse le moins bien un mouvement d'argile. Les maisons de bourg et les longères anciennes, elles, n'ont parfois presque pas de fondation, mais leur maçonnerie hourdée à la chaux tolère davantage de déformation avant de se rompre nettement. Deux maisons voisines, deux époques, deux comportements — et deux dossiers d'assurance qui ne se ressemblent pas.
À retenir : la question n'est pas « y a-t-il de l'argile sous chez moi », mais « le sol a-t-il bougé de façon différentielle sous ma construction, et à quelle période ». C'est cette seconde question que l'expert viendra instruire.
Le degré d'exposition d'un terrain au retrait-gonflement se consulte sur le portail national des risques, à l'adresse de votre parcelle. C'est une information cartographique nationale, pas une décision communale : elle indique un aléa, faible, moyen ou fort, elle ne dit rien de votre indemnisation. À ne pas confondre non plus avec les désordres d'aspect que provoque ici une tout autre cause, la pluie poussée par le vent d'ouest sur un plateau sans écran, que nous avons traitée dans ce que l'exposition en plaine change à la règle de l'art.
Retrait-gonflement ou désordre d'exécution : ce que l'assureur cherche à trancher
Devant une fissure, la première opération n'est pas une réparation, c'est une qualification. Est-ce un dommage causé par un phénomène naturel d'intensité anormale, ou le résultat d'un ouvrage mal conçu, mal exécuté, ou inadapté au support ? De la réponse dépend l'identité du payeur : l'assureur multirisque au titre du régime catastrophe naturelle, ou l'assureur de responsabilité de l'entreprise qui est intervenue. Les deux dossiers ne se montent pas de la même manière et ne se déclarent pas au même endroit.
Personne ne vous demande de trancher vous-même — vous n'avez ni les moyens ni l'intérêt de le faire. En revanche, vous avez tout intérêt à savoir dans quelle direction penche votre situation, parce que cela détermine la première lettre que vous écrivez, et parce que rien n'interdit d'ouvrir les deux voies en parallèle quand le doute est réel.
Ce qui oriente vers un mouvement de sol
Un faisceau d'éléments, tous relevables sans compétence technique particulière, oriente vers la piste du sol :
- La chronologie. Les désordres apparaissent ou s'aggravent nettement après une saison sèche prolongée, souvent avec un décalage de plusieurs semaines, et parfois au moment où l'eau revient plutôt qu'au plus fort de la sécheresse.
- Le caractère saisonnier. La fissure semble respirer : elle s'ouvre en fin d'été, se referme partiellement en hiver, revient l'année suivante au même endroit.
- La solidarité des désordres. Il n'y a pas qu'un mur. Une porte intérieure coince, un carrelage se fend en ligne, un dallage de garage se décale, une plinthe se décolle. Un mouvement d'ensemble ne se limite jamais à la peau extérieure.
- Le voisinage. Plusieurs maisons du même secteur, souvent de la même époque de construction, signalent des désordres dans la même période. C'est aussi ce qui alimentera la démarche de la commune.
- L'absence d'intervention récente. Aucun travaux sur la structure, aucune extension, aucun terrassement dans les années qui précèdent.
Ce qui oriente vers l'ouvrage et les travaux récents
À l'inverse, certains éléments désignent plutôt un désordre d'exécution :
- Le désordre se cantonne exactement à la zone qui a été reprise lors d'un chantier, et s'arrête à sa limite.
- Il apparaît dans les mois qui suivent des travaux, sans épisode climatique marquant entre les deux.
- Il affecte le revêtement seul — un faïençage généralisé de l'enduit, un décollement — sans que rien ne bouge dans la construction.
- Il se concentre à la jonction entre le bâti d'origine et une extension, une véranda ou un garage accolé, là où deux ouvrages de raideurs différentes ont été liaisonnés au lieu d'être désolidarisés.
Si des travaux de moins de dix ans sont en cause, la voie n'est pas celle de la catastrophe naturelle mais celle des garanties de construction, que nous détaillons dans la garantie décennale sur un ravalement. Attention : ces deux lectures ne s'excluent pas. Un sol qui travaille et un ouvrage qui n'a pas tenu compte de ce sol, cela s'appelle un dossier partagé, et c'est l'un des cas les plus fréquents. L'articulation entre cause extérieure et défaut d'ouvrage est développée à propos d'un désordre qui revient et de ce que couvre la décennale.
Trois régimes, trois portes : ne pas frapper à la mauvaise
La multirisque habitation, hors régime catastrophe naturelle
Un contrat d'assurance habitation couvre l'incendie, le dégât des eaux, le vol, le bris de glace, la tempête. Les mouvements de terrain, eux, ne figurent en principe pas parmi les événements garantis en dehors du régime légal des catastrophes naturelles : les conditions générales les excluent presque toujours de façon explicite. Autrement dit, déclarer des fissures de sécheresse comme un sinistre ordinaire ne mène nulle part, et une réponse négative de l'assureur sur ce fondement ne préjuge en rien de ce qu'il devra faire si un arrêté paraît.
La lecture des conditions générales reste utile pour une autre raison : c'est là que se trouvent la définition exacte des biens garantis, le sort des dépendances et des murs de clôture, les modalités d'expertise, et l'éventuelle clause qui prend en charge les honoraires d'un expert d'assuré.
Décennale et dommages-ouvrage : seulement s'il y a eu un ouvrage
Ces garanties ne s'ouvrent que si quelqu'un a construit quelque chose. Elles supposent une réception de travaux, un point de départ, et un désordre qui compromet la solidité de l'ouvrage ou le rend impropre à sa destination. Une fissure traversante qui laisse passer l'eau et l'air entre dans cette catégorie beaucoup plus facilement qu'un faïençage superficiel. Si une assurance dommages-ouvrage a été souscrite lors de la construction ou d'une extension, elle préfinance la réparation sans attendre la recherche des responsabilités : c'est l'intérêt de ce contrat, encore faut-il savoir qu'il existe et retrouver son numéro, sujet que nous traitons dans qui doit souscrire la dommages-ouvrage.
Ce point mérite un réflexe particulier chez les acquéreurs récents : ces garanties suivent l'immeuble et non la personne. Si la maison a moins de dix ans, ou si elle a fait l'objet de travaux importants récents, les attestations figurent normalement dans le dossier de vente. Elles valent d'être ressorties avant tout autre courrier.
Le régime catastrophe naturelle : obligatoire, mais conditionné
Le régime des catastrophes naturelles n'est pas une option que l'on souscrit. Depuis la loi de 1982, tout contrat d'assurance couvrant les dommages aux biens comporte de plein droit une garantie contre les effets des catastrophes naturelles, qui figure au code des assurances. Vous l'avez donc, quel que soit votre assureur, et vous la payez déjà via une surprime intégrée à votre cotisation.
Mais cette garantie est suspendue à une condition qui ne dépend ni de vous, ni de votre assureur : la publication d'un arrêté interministériel constatant l'état de catastrophe naturelle. Cet arrêté vise trois choses simultanément — des communes nommément désignées, un phénomène précis (pour la sécheresse, la formulation employée renvoie aux mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols), et une période déterminée, en général un trimestre. Tant que cet arrêté n'existe pas, la garantie ne peut pas jouer, même si tout le monde s'accorde sur l'origine du désordre.
Il faut être clair sur la chaîne de décision, parce que c'est la source de la plupart des malentendus :
- La commune dépose une demande de reconnaissance. Elle le fait auprès de la préfecture, en général après avoir recensé les signalements des habitants, et elle dispose pour cela d'un délai courant à compter du début de l'événement — d'où l'intérêt de ne pas attendre pour se signaler.
- L'instruction est nationale et technique. Elle s'appuie sur des critères fixés par voie réglementaire, croisant des indicateurs d'humidité des sols établis par les services météorologiques et la nature géotechnique des terrains de la commune.
- La décision est ministérielle. Elle prend la forme d'un arrêté publié au Journal officiel, ou d'une décision de refus motivée notifiée à la commune.
Aucun agent municipal, aucun élu, aucun assureur ne « reconnaît » quoi que ce soit. Une mairie peut vous dire qu'une demande a été déposée : cela ne préjuge pas de l'issue, et cela ne vous ouvre aucun droit.
Vérifier si la commune est couverte : le portail national, pas la mairie
C'est le point où il faut être méthodique, parce qu'une information approximative peut vous faire manquer un délai. La source qui fait foi est le texte publié au Journal officiel. Les arrêtés de catastrophe naturelle y paraissent régulièrement, avec en annexe la liste des communes concernées, le phénomène et la période retenus. Le portail national dédié aux risques permet une recherche plus simple : on interroge la commune, et l'on obtient la liste des arrêtés qui l'ont visée, avec leurs dates. Cette base est nationale, publique, gratuite et tenue par l'État — c'est là que se vérifie la couverture, et pas au guichet.
Cela ne veut pas dire que la mairie ne sert à rien. Elle a un rôle, mais un rôle différent : c'est elle qui porte la demande. Un signalement écrit et daté, adressé au service compétent avec des photographies et la date d'apparition des désordres, alimente le recensement communal et pèse dans le dossier déposé en préfecture. Ce sont deux démarches distinctes : on se signale en mairie, on vérifie sur le portail national. Confondre les deux, c'est croire un « oui » de couloir et laisser filer un délai.
Lire l'arrêté : la période, le phénomène, la commune
Trouver un arrêté qui cite votre commune ne suffit pas. Trois filtres se cumulent, et il faut que les trois passent :
- La commune. Le nom doit être exact. Attention aux communes nouvelles et aux communes déléguées, dont le rattachement peut changer la façon dont le nom apparaît dans l'annexe.
- Le phénomène. Un arrêté pris pour des inondations et coulées de boue ne couvre pas des fissures de sécheresse, même s'il concerne la bonne commune et la bonne année. La rubrique doit viser la sécheresse et la réhydratation des sols.
- La période. C'est le filtre le plus souvent oublié. Les arrêtés sécheresse retiennent en général un trimestre civil. Des désordres apparus en dehors de la période visée ne sont pas couverts par cet arrêté-là — ils pourraient l'être par un autre, pris pour une autre période, qui n'existe peut-être pas encore.
Si aucun arrêté ne correspond, la conclusion n'est pas « il n'y a rien à faire », mais « la voie catastrophe naturelle n'est pas ouverte aujourd'hui ». Une commune peut déposer une demande pour un trimestre et se la voir refuser, puis en obtenir une pour un autre. Et une décision de refus est motivée : la commune peut demander à en connaître les motifs et, le cas échéant, engager un recours.
Le délai de déclaration : ce que la publication déclenche
Voici la mécanique qui surprend le plus les propriétaires. Le délai pour déclarer un sinistre de catastrophe naturelle ne court pas à partir du jour où la fissure est apparue. Il court à partir de la publication de l'arrêté au Journal officiel. Une fissure vue en septembre et un arrêté publié quatorze mois plus tard, c'est une situation banale, et elle n'a rien d'irrégulier : le compteur démarre à la publication.
Ce délai est aujourd'hui de trente jours à compter de la publication. Il était plus court avant la réforme du régime intervenue à la fin de l'année 2021 — raison pour laquelle on trouve encore en ligne d'anciennes indications contradictoires. Le délai applicable est rappelé dans les conditions générales de votre contrat, et le plus sûr reste de déclarer sans attendre la fin du compte à rebours plutôt que d'arbitrer entre deux chiffres lus sur internet.
La déclaration se fait par écrit, et se conserve : courrier recommandé avec avis de réception, ou dépôt sur l'espace assuré à condition d'en garder l'accusé et la date. Elle contient au minimum :
- l'identité de l'assuré, le numéro de contrat et l'adresse du bien ;
- la référence de l'arrêté invoqué, avec sa date de publication ;
- la date d'apparition des premiers désordres, aussi précise que possible ;
- une description factuelle des dommages, pièce par pièce et façade par façade ;
- des photographies datées, et la mention que rien n'a été réparé.
À partir de là, l'assureur est tenu à des étapes encadrées : une information sur les modalités de mise en jeu de la garantie, la désignation d'un expert, le versement d'une provision, puis l'indemnisation, chacune dans des délais fixés par le code des assurances. Ces obligations sont réelles et opposables : un dossier qui s'endort se relance par écrit, en visant les délais. La question générale des échéances à ne pas laisser passer est traitée dans notre article sur combien de temps pour agir.
Pourquoi on ne rebouche pas avant l'expertise
C'est la faute la plus coûteuse, et la plus fréquente. Une fissure rebouchée avant le passage de l'expert n'est plus un dommage constaté : c'est une affirmation. L'expert ne peut mesurer ni l'ouverture, ni le caractère traversant, ni la cohérence avec le mouvement du reste de la construction. Le dossier se retrouve à reposer sur des photographies prises par un particulier, contre lesquelles il est toujours possible d'objecter. Dans le meilleur des cas, l'indemnisation est réduite au strict minimum. Dans le pire, elle est refusée faute de dommage démontré.
Il y a une exception, et une seule : les mesures conservatoires nécessaires à la sécurité des personnes ou à la limitation de l'aggravation. Si un élément menace de tomber, si l'eau entre dans le logement, on sécurise — bâchage, étaiement, mise hors d'atteinte — et on le documente : photographies avant et après, facture de l'intervention, information écrite à l'assureur le jour même. Ces frais sont en principe pris en compte, à condition qu'ils restent conservatoires et non réparatoires.
En attendant l'expertise, ce qui est utile tient en peu de choses :
- Photographier avec méthode : vue d'ensemble de la façade, puis plan rapproché, avec un objet donnant l'échelle et une date lisible dans les métadonnées du fichier.
- Tenir un relevé daté de l'évolution : à quelle date la fissure a été vue pour la première fois, à quelle date elle s'est allongée, quelles portes ont commencé à coincer.
- Rassembler les pièces du bâti : plans, factures de travaux antérieurs, étude de sol si le terrain en a fait l'objet à la construction, attestations d'assurance de construction.
- Refuser les devis pressés. Une entreprise qui se présente spontanément après un épisode de sécheresse et propose de reprendre les fissures avant toute expertise vous fait perdre votre dossier, quel que soit le sérieux du travail proposé.
Ce que l'indemnisation prend en charge, et ce qui reste dehors
Le régime indemnise les dommages matériels directs subis par les biens garantis par le contrat, dans la limite de ses plafonds. Il s'applique donc à la maison assurée et à ce que le contrat désigne comme garanti — le sort des dépendances, des murs de clôture, des terrasses ou d'une piscine varie d'un contrat à l'autre, et se lit avant la déclaration, pas après.
Une franchise légale s'applique, non rachetable : aucune option de contrat ne permet de s'en exonérer, et son montant est fixé par la réglementation, pas par l'assureur. Elle figure dans les conditions générales. Le principe est le même pour tout le monde ; ce qui varie d'un dossier à l'autre, c'est l'assiette de l'indemnité, c'est-à-dire l'étendue des travaux retenus.
C'est là que se joue l'essentiel de la discussion technique. Réparer le symptôme — rouvrir la fissure, la traiter, refaire l'enduit — ne met pas fin au désordre si le sol continue de travailler. Traiter la cause suppose des travaux d'une tout autre ampleur, et l'expert n'est tenu de les retenir que s'ils sont nécessaires pour remettre le bien dans son état antérieur et faire cesser le dommage. La frontière entre les deux est précisément l'objet du débat d'expertise, et c'est pour cela qu'un rapport se lit ligne à ligne avant d'être accepté.
Vous n'êtes pas désarmé face à ce rapport. Un assuré peut demander une contre-expertise, à ses frais en principe, sauf si le contrat comporte une clause de prise en charge des honoraires d'un expert d'assuré. Une garantie de protection juridique, souvent souscrite sans qu'on s'en souvienne, peut également financer une partie du chemin : nous en détaillons le fonctionnement dans la protection juridique, le recours qu'on a souvent sans le savoir.
Deux points appellent encore une vérification écrite auprès de l'assureur, parce qu'ils dépendent du contrat : l'application ou non d'un abattement de vétusté sur les revêtements, et le sort des dommages qui apparaîtraient après la clôture du dossier. Une aggravation ultérieure n'est pas nécessairement perdue, mais elle se traite par une démarche formalisée, à faire préciser noir sur blanc avant de signer un accord d'indemnisation.
Quand l'arrêté ne vient pas : les autres chemins
Il faut l'envisager, parce que c'est fréquent. Une commune peut ne pas déposer de demande, une demande peut être refusée, ou l'arrêté peut viser une période qui n'est pas la vôtre. Rien de tout cela ne signifie que le dommage n'existe pas ; cela signifie qu'une porte est fermée et qu'il faut regarder les autres.
- Les garanties de construction, si un ouvrage de moins de dix ans est en cause : c'est la première à examiner, et elle ne dépend d'aucun arrêté.
- La responsabilité d'un tiers : un arbre planté en limite dont le système racinaire assèche le sol sous votre fondation, une fuite prolongée sur un réseau enterré voisin, un terrassement ou un chantier proche. Ces situations relèvent de la responsabilité civile du tiers ou de son assureur, et supposent de faire constater le lien.
- La vente récente : un vendeur qui connaissait des désordres et ne les a pas signalés, ou une garantie de construction transmise avec l'immeuble.
- La relance collective : plusieurs propriétaires d'un même secteur qui se signalent ensemble en mairie donnent à la commune la matière nécessaire pour déposer une demande sur une période qui n'a pas encore été instruite.
Deux réflexes valent pour toutes ces voies. Le premier est le calendrier : en assurance, les actions dérivant du contrat se prescrivent par deux ans, et une prescription ne se rattrape pas. Le second est l'entretien : un assureur peut opposer un défaut d'entretien manifeste — évacuations d'eaux pluviales rejetées au pied du mur, gouttière percée depuis des années — pour réduire sa prise en charge. Entretenir la gestion de l'eau autour de la construction n'est pas seulement une bonne pratique de bâtiment, c'est aussi une position défendable dans un dossier.
Questions fréquentes
La mairie m'a dit que la commune était reconnue : cela suffit-il pour déclarer ?
Non. Une réponse orale, même de bonne foi, ne remplace pas la vérification du texte. Une demande déposée, une demande instruite et un arrêté publié sont trois états différents du même dossier, et seul le dernier ouvre des droits. Vérifiez sur le portail national des risques ou dans la publication officielle, et notez la date de publication : c'est elle qui fait courir votre délai de déclaration.
Mes fissures datent de l'été dernier et l'arrêté vient de paraître : suis-je hors délai ?
Non, si vous déclarez maintenant. Le délai de déclaration au titre du régime catastrophe naturelle se compte à partir de la publication de l'arrêté, pas de l'apparition du désordre. C'est précisément parce que l'instruction prend du temps que le point de départ a été fixé ainsi. Mentionnez dans votre déclaration la date réelle d'apparition des premiers désordres : elle doit être cohérente avec la période visée par l'arrêté.
Mon ravalement a trois ans : dois-je déclarer à mon assureur ou me retourner contre l'entreprise ?
Les deux voies peuvent être ouvertes en même temps, et elles ne s'annulent pas. Si les désordres affectent la structure et suivent un mouvement de sol, la voie catastrophe naturelle s'examine dès qu'un arrêté existe. Si l'ouvrage réalisé n'était pas adapté au support, ou si l'entreprise n'a pas alerté sur un risque visible, la responsabilité de l'entreprise reste en jeu. Signalez le désordre par écrit à l'entreprise et à son assureur sans attendre, cela conserve vos droits.
L'expert propose de reboucher et de repeindre, mais la fissure revient chaque été : puis-je refuser ?
Vous pouvez ne pas accepter les conclusions en l'état, et le dire par écrit en motivant. Une réparation qui ne fait pas cesser le dommage ne remet pas le bien dans son état antérieur. C'est le cœur du débat entre traitement du symptôme et traitement de la cause. Demandez que le rapport précise la cause retenue et pourquoi les travaux proposés y mettent fin ; c'est cette pièce qui servira ensuite, en contre-expertise ou devant le juge.
La fissure me paraît dangereuse : dois-je vraiment attendre l'expertise ?
Non, la sécurité prime toujours. Ce qui est proscrit avant l'expertise, ce sont les réparations définitives, pas les mesures conservatoires. Sécurisez, étayez, bâchez, faites évacuer ce qui menace de tomber, prévenez l'assureur le jour même par écrit, et photographiez avant d'intervenir. La différence entre une mesure conservatoire documentée et une réparation anticipée, c'est tout votre dossier.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.